
AI DAILY PULSE
AI每日动态报告
· 2026年9月16日 ·
过去 24 小时 · 全球人工智能领域关键动态精选
本期看点:过去 24 小时,AI 行业呈现「模型能力跃迁 × 资本加速下注 × 监管规则落地」三线并进的格局。谷歌发布迄今最强实时语音模型 Gemini 3.8 Live,苹果 iOS 27 携重构版 Siri AI 正式推送,大模型第一股智谱完成约 50 亿美元融资,Anthropic 冲刺纳斯达克 IPO 并获英伟达百亿美元基石意向,全球首个「AI + 脑机接口」医疗器械标准在中国落地。
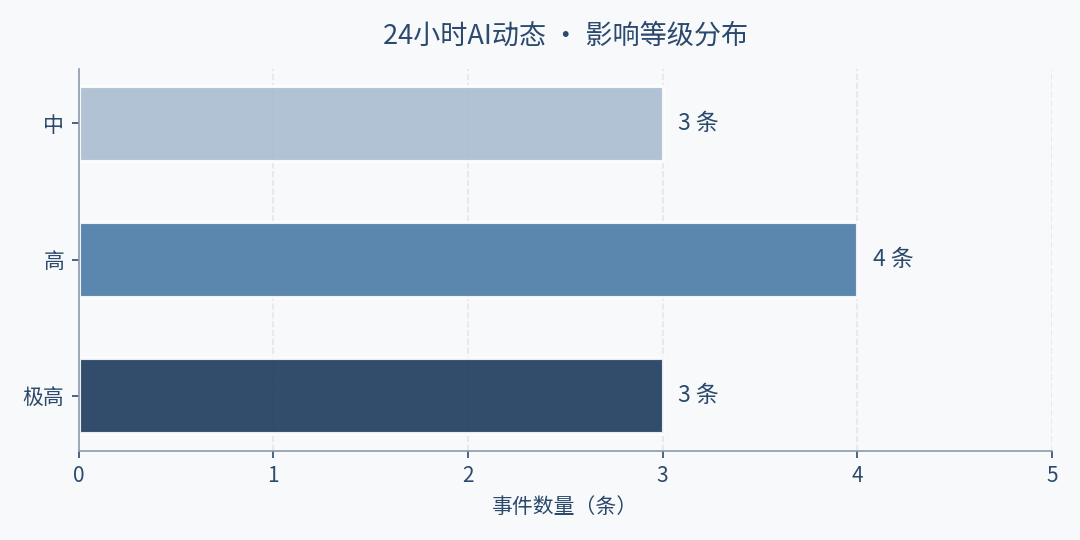
图 1 · 本期事件影响等级分布
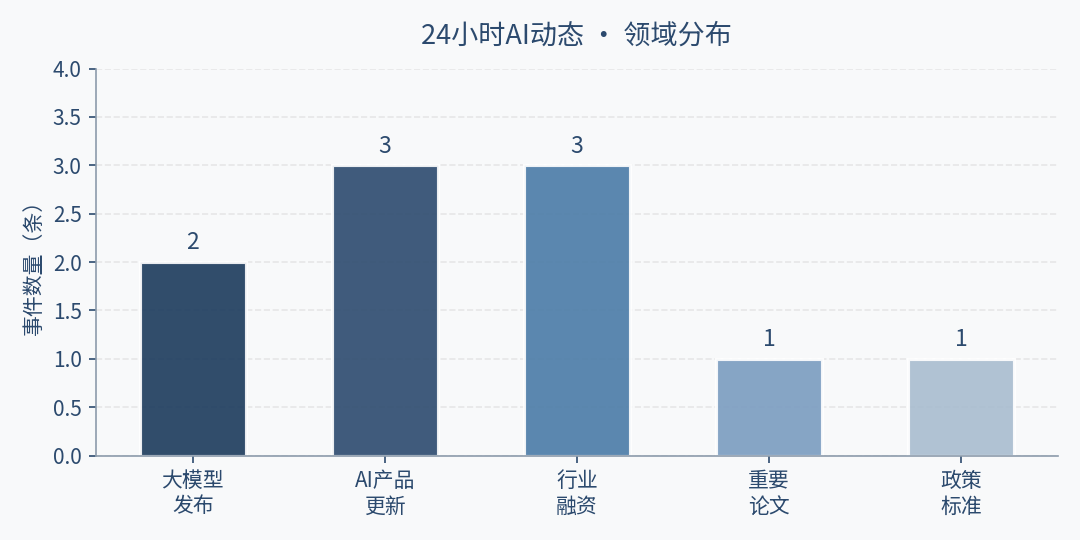
图 2 · 本期事件领域分布
一、大模型发布
1. 谷歌发布 Gemini 3.8 Live 与 Extended Thinking,语音 AI 进入「边推理边对话」时代
影响:极高
事件当地时间 9 月 15 日,谷歌推出两款实时音频模型:Gemini 3.8 Live 面向规模部署与成本优化,支持 97 种语言、实时视觉理解与异步工具调用;Gemini 3.8 Live Extended Thinking 加入深度推理能力,可在保持实时对话的同时于后台执行多步骤任务。已通过 Gemini API 与 Live API 开放,音频输入 0.005 美元/分钟、输出 0.018 美元/分钟。
影响分析:Extended Thinking 在 Artificial Analysis 语音对语音质量指数拿下 82.6 分排名第一,以微弱优势超越 OpenAI GPT-Live-1 Astra(81.5%)与 SpaceXAI Grok Voice Think Fast 2.0(81.3%),τ-Voice 智能体任务完成率 68.6%。这意味着实时语音正从「语音版聊天机器人」升级为可调用工具、可完成任务的语音智能体,客服、实时翻译、在线教育、车载交互等场景的落地门槛被显著拉低;同时谷歌为所有 AI 生成音频嵌入 SynthID 隐形水印,为行业内容溯源提供了可参照的技术范式。
来源:IT之家 / 富途资讯 / 智通财经
2. DeepSeek-V4.1-Flash 轻量化推理模型持续发酵,KV Cache 压至 V4-Flash 的约 1/4
影响:中
事件9 月 10 日发布的 DeepSeek-V4.1-Flash 在近两日持续引发产业讨论。该模型为 552B 参数 MoE 架构,输入激活 8B、输出激活 16B,具备原生多模态视觉理解能力,通过 Causal Encoder-Decoder、CSA2 稀疏注意力与 FP4 KV Cache 等设计,将全局 KV Cache 压缩至约 890 Bytes/Token。
影响分析:推理成本是当前大模型商业化的最大瓶颈之一。KV Cache 压缩至约四分之一,直接对应显存占用与单位推理成本的下降,使中小团队与个人开发者也能承担长上下文、多模态的推理负载。阿里云已上线该模型,国产模型在「轻量化高速推理」这条技术主线上形成了可测算的成本优势。
来源:今日头条 / 阿里云
二、AI 产品更新
3. 苹果正式推送 iOS 27,重构版 Siri AI 以英语测试版上线
影响:极高
事件当地时间 9 月 14 日,苹果推送 iOS 27,Siri 迎来十五年来最重大重构。新版 Siri AI 具备个人情境理解、屏幕感知与跨应用操作能力,可检索邮件、短信、备忘录、日历、照片等本地信息。苹果采用三层推理体系:简单任务端侧自研模型处理,中等复杂度请求送往 Private Cloud Compute,最复杂推理交由 Google Cloud 上运行的定制 Gemini 模型处理。10 月将扩展至法语、日语、韩语、葡萄牙语与西班牙语,首发暂不覆盖欧盟与中国大陆市场。
影响分析:这是端侧 AI 规模化落地的标志性事件——AI 能力首次被系统性下放到数亿台存量 iPhone。三层推理架构(端侧 / 私有云 / 第三方云)为行业提供了「成本—隐私—能力」三者平衡的工程范本。更值得注意的是,开发者发现 iOS 27 为第三方模型开放了接口,Siri「Ask…」菜单中出现 Claude 选项,意味着苹果 AI 战略从封闭自研转向开放生态,第三方大模型厂商获得了一个体量巨大的分发入口。国行暂不可用则提示国内厂商在端侧 AI 体验上仍有一段窗口期。
来源:站长之家 / 同花顺 / 智源社区
4. 美团龙猫 2.0(LongCat-2.0)万亿参数开源大模型亮相服贸会
影响:中
事件2026 服贸会上,美团带来「全国首展首发」核心成果——龙猫 2.0(LongCat-2.0)万亿参数开源大模型与 CatPaw 全场景 AI 智能体平台。同期,三大运营商智能体产品首次集结:中国电信 TeleAgent、中国移动 MobileClaw、中国联通 UniClaw。
影响分析:万亿参数级模型选择开源,说明头部厂商正把「模型能力」当作生态入口而非直接变现商品。对开发者而言,可商用的大参数开源基座进一步降低自建行业模型的门槛;对行业而言,运营商智能体的集体亮相意味着 AI 正从互联网场景向通信、政企等强合规场景渗透,Agent 的落地重心从「能用」转向「可管可控」。
来源:中国政府采购新闻网
5. 云知声发布新一代高性能主力模型 U2 Flash
影响:一般
事件云知声发布新一代高性能主力模型 U2 Flash,延续其在语音与行业垂直场景的技术积累,面向企业级应用提供更高性价比的推理能力。
影响分析:垂直厂商持续迭代主力模型,反映行业竞争已从「参数规模竞赛」转向「单位成本下的场景适配度竞赛」。对采购方而言,选择面扩大,但模型选型的评估维度也需从跑分转向真实业务链路的稳定性与合规性。
来源:新浪财经
三、行业融资
6. 智谱完成约 50 亿美元融资,「大模型第一股」两个月累计募资约 707 亿元
影响:极高
事件9 月 13 日,智谱(02513.HK)公告完成约 50 亿美元融资,包括约 20 亿美元 H 股配售及约 30.16 亿美元零息可转债发行。配售价每股 714 港元,较公告前收盘价折让约 9.96%;可转债初始转股价每股 892.50 港元,较配售价溢价 25%。募资净额主要用于下一代 GLM 基础模型、完全自训练体系及算力基础设施。消息发布后股价一度重挫逾 10%。
影响分析:零息 + 25% 转股溢价的结构,本质是投资人以股性定价替代债性定价,愿意承担久期风险去赌模型迭代的期权价值,这是一级市场对国产大模型头部资产的定价确认。资金明确投向算力基建,意味着大模型资本开支正从训练侧转向自训练体系与集群建设,国产算力订单有望受益。但另一面,智谱上半年 MaaS 及 API 收入 8.25 亿元、同比增长约 2736%,收入高增与巨额亏损并存,且 7 月配售资金 50 天用掉约 109.55 亿港元(日均约 2.2 亿港元),烧钱速度与商业化兑现能力的匹配度,仍是市场最大的疑虑点。
来源:澎湃新闻 / 同花顺 / 维科号
7. Anthropic 冲刺纳斯达克 IPO,英伟达拟百亿美元入局基石投资
影响:极高
事件据路透社等多家媒体报道,Anthropic 已选定纳斯达克,拟募资至多 1000 亿美元、估值约 2 万亿美元,最早 10 月启动。英伟达正洽谈作为基石投资者认购最高 100 亿美元股票,若落定将创下美股前所未有的基石投资纪录。Anthropic 年化收入已从 2025 年底约 90 亿美元升至今年 7 月末超 650 亿美元,第二季度收入 115 亿美元、同比增长约 14 倍。同期,OpenAI 据悉正考虑新一轮融资,估值或超 1.2 万亿美元,并拟将 IPO 推迟至 2027 年。
影响分析:算力稀缺的定价逻辑正在从「卖卡预期」走向「绑客户协议」——英伟达以基石投资人身份直接押注其最大买家之一,芯片厂与模型公司的利益被资本深度绑定,形成闭环。Anthropic 调整后营业利润预计连续第二个季度为正、毛利率超 80%(扣除渠道分成与训练成本前),为「大模型能否盈利」提供了首个接近正面的样本。但需警惕:Anthropic 已承诺截至 2026 年 8 月的 11 个月内投入 5170 亿美元算力资源,覆盖 14.8 吉瓦容量,与其 CEO 公开呼吁「为前沿技术设定节奏」形成鲜明反差,估值与支出之间的张力值得持续跟踪。
来源:证券时报 / 凤凰网 / 同花顺
8. 软银获 118.7 亿美元贷款加码 OpenAI,金融 AI 讯兔科技完成超 3 亿元 B 轮
影响:中
事件软银集团获得 118.7 亿美元贷款,用于支持其对 OpenAI 的投资,计划 10 月前向 OpenAI 投入近 650 亿美元。同日,华兴资本担任独家财务顾问,协助金融 AI 企业讯兔科技(AlphaPai)完成超 3 亿元 B 轮融资,投资方覆盖险资、券商、产业资本与头部创投;AlphaPai 已服务逾 12 万名专业用户、覆盖逾 8000 家金融机构。此外,三星参与荷兰 AI 芯片初创公司 Euclyd 的 2.31 亿美元融资轮。
影响分析:软银以债务融资方式持续加注,说明其对 OpenAI 的长期价值判断未变,但也推高了自身财务杠杆,AI 行业信用风险随之上升。金融 AI 赛道出现亿元级 B 轮,标志垂直行业 AI 从「概念验证」进入「规模化付费」阶段——金融场景专业密度高、付费意愿强,是当前 AI 商业化质量最高的赛道之一。芯片端融资活跃,则反映市场对英伟达 GPU 替代方案的持续下注。
来源:搜狐 / 新浪财经 / 中金在线
四、重要论文与科研突破
9. AI 模型发现人体「隐形」蛋白质 TM184C;分子之心 QuantaMind 登《Science Advances》
影响:中
事件美国科学家在最新一期《自然》杂志发表论文,借助 AI 模型发现人体中「隐形」的蛋白质 TM184C 并揭示其真实用途,为理解细胞交流、压力生存与疾病发生打开新思路。同期,分子之心 QuantaMind 的反应性分子动力学模拟成果登上《Science Advances》,其推理速度达约 2.1×10⁻⁶ 秒/原子/步(单张 A100 80GB),十万原子级反应体系单位时间步模拟耗时从传统方法的千万天量级压缩至 0.25 秒,跨越十三个数量级。
影响分析:AI for Science 正从「辅助筛选」走向「直接发现」。蛋白质发现意味着 AI 已能识别人类尚未认知的生物结构;QuantaMind 则把化学反应从「事后验证的黑盒」变成「计算端可提前推演的过程」,在酶工程领域已用于复杂催化反应模拟并指导突变选择。对生物医药、新材料研发而言,这类工具将研发周期从「年」压缩到「周」量级,是 AI 对实体经济最直接的效率贡献。
来源:财联社 / 新浪 / 智源社区
五、政策与标准
10. 全球首个「AI + 脑机接口」医疗器械标准在中国发布
影响:中
事件9 月 14 日,国家药监局批准发布 YY/T 2029—2026《脑机接口医疗器械 用于人工智能算法的脑电数据集质量要求与评价方法》,这是我国第三个脑机接口医疗器械标准,也是全球第一个采用 AI 技术处理脑电数据的脑机接口医疗器械产品标准,将于 2027 年 9 月 1 日起实施。标准系统规范了脑电数据集在采集、处理、标注、存储和访问等全流程的技术要求与测试方法。天津大学脑机海河实验室作为核心起草团队深度参与。
影响分析:标准管的不是硬件参数,而是「给 AI 用的数据」——这恰恰是决定脑机接口产品疗效与安全的关键变量。全球首个此类标准落地,既为国内创新产品提供了规范级的「准生证」,也为这条赛道的全球规则提供了中国参照。2026 年脑机接口已写入《政府工作报告》并列入「十五五」规划未来产业重点方向,上半年一级市场融资超 60 起、金额超 70 亿元,已超 2025 年全年水平;中信证券保守测算到 2035 年国内脑机接口医疗端市场规模近 500 亿元。产业正从技术探索迈向规则统一与产品验证阶段。
来源:新华社 / 证券时报 / 北方网
◈ 本期观察 · 三条主线的交汇
把过去 24 小时的十条动态放在一起看,有三条主线在同一天撞上:
能力跃迁——谷歌语音智能体、苹果端侧 AI、DeepSeek 轻量化推理,分别从交互层、终端层、成本层推进;
资本加注——智谱 50 亿美元、Anthropic 2 万亿美元估值、软银 118.7 亿美元贷款,资金规模已进入「千亿级」叙事;
规则收紧——AI 脑机接口标准落地,加上此前微软 AI 行为准则、行业减速论争议,治理框架正从企业自律走向标准协调。
接下来几周值得关注的确定性看点:苹果 Siri AI 的多语言扩展节奏与国行落地时间、Anthropic IPO 的正式文件披露、以及自训练体系与算力基建投入能否转化为可验证的商业化收入。
河马创作工作室 河马田
AI 行业观察 · 每日动态追踪
微信:homamassage
相關文章推薦
訂閱 RSS,第一時間追蹤新文章
把本站 RSS Feed 加入 Feedly、Inoreader、NetNewsWire 等 RSS 閱讀器,我們發佈新教學時會自動送到你的閱讀器,不用再回來輪詢首頁。
